物联网行业深度报告 掘金亿物互联,把握三波浪潮与设备销售机遇
引言
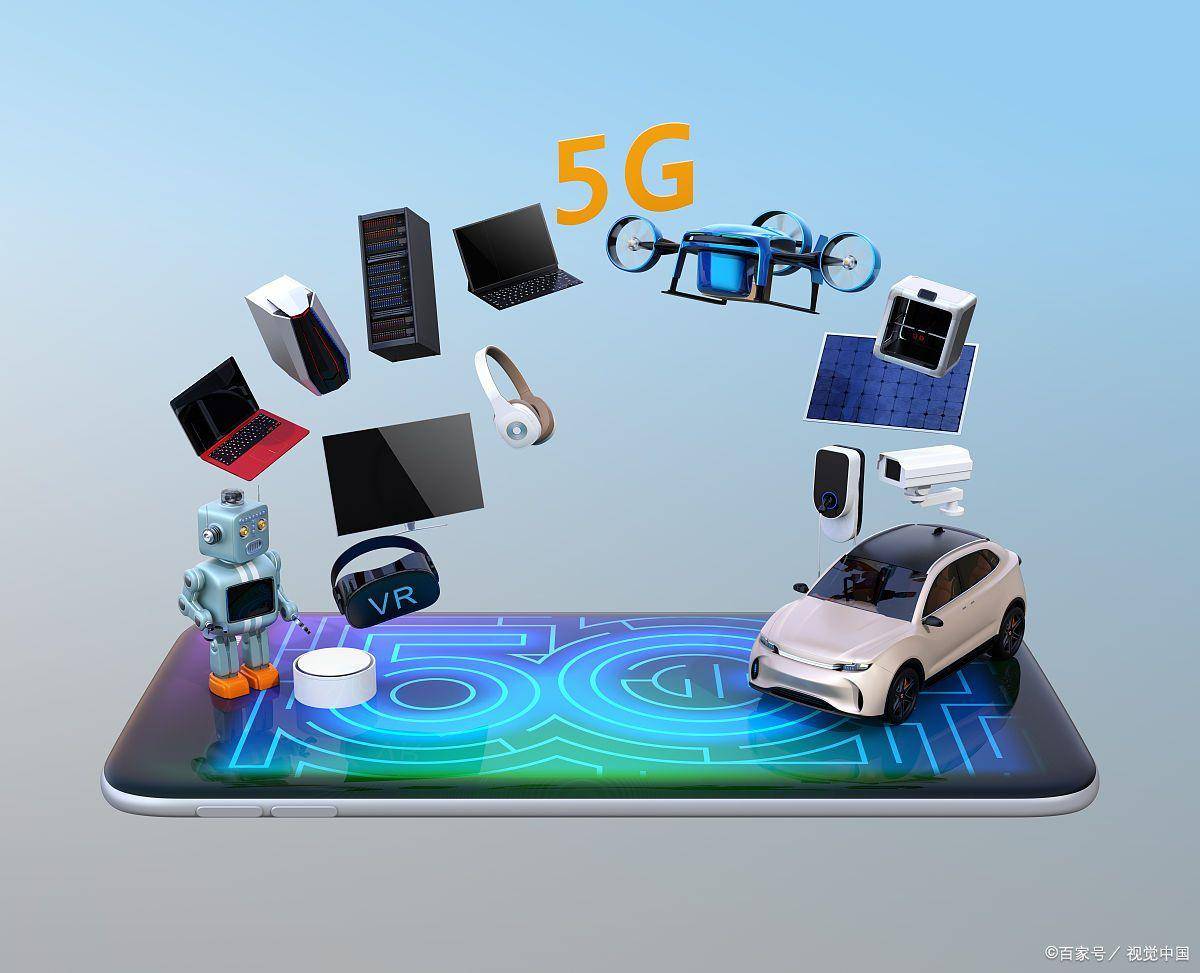
物联网(IoT)正以前所未有的速度重塑全球产业格局。从智能家居到工业互联网,从智慧城市到车联网,万物互联的时代已经到来。本报告旨在深度剖析物联网行业的发展脉络,提出“三波浪潮”的分析框架,并聚焦设备销售环节,挖掘亿物互联背后的商业机遇。
一、物联网行业发展概况
全球物联网连接数持续高速增长,据行业预测,到2030年全球IoT连接设备将突破400亿台。中国作为全球最大的物联网市场之一,政策层面持续加码,“十四五”规划将物联网列为数字经济重点产业。产业链方面,从上游芯片模组、中游设备制造与平台服务,到下游应用场景,生态日益成熟。
二、把握物联网发展的三波浪潮
第一波浪潮:连接筑基(当前至2026年)
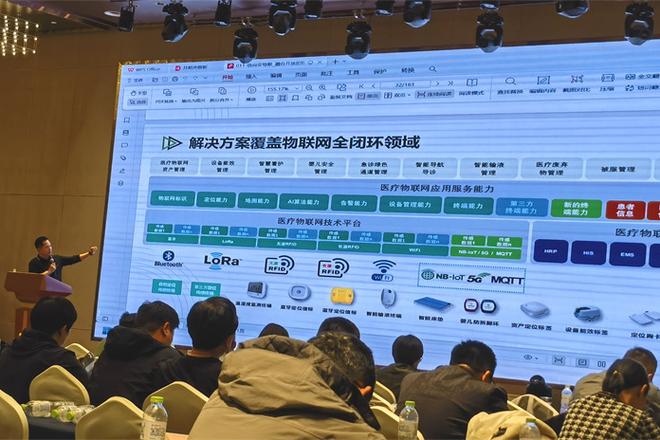
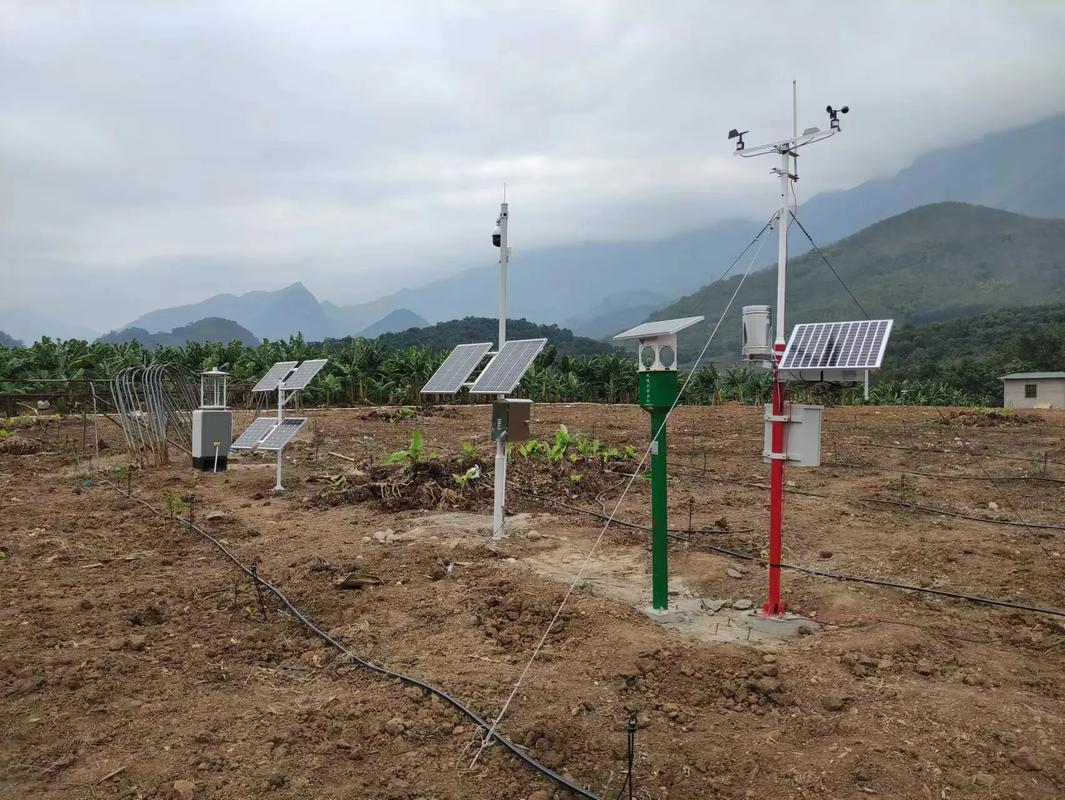
核心特征是大规模设备连接与网络基础设施完善。5G、NB-IoT、Cat.1等通信技术推动连接成本下降,模组价格持续走低。这一阶段,设备销售以连接类硬件为主,如智能表计、追踪器、传感器等。投资机会集中在通信模组、低价传感器和连接管理平台。
第二波浪潮:数据增值(2026-2030年)
随着连接规模扩大,数据价值凸显。边缘计算与AI融合,使设备从“连接”走向“智能”。设备销售向智能终端升级,如AI摄像头、边缘计算网关、智能控制器等。数据分析服务、AI算法授权成为新的收入来源。具备行业Know-how的解决方案提供商将脱颖而出。
第三波浪潮:生态融合(2030年以后)
万物智联与产业深度融合,形成跨行业、跨场景的物联网生态。数字孪生、元宇宙等新范式与物联网结合,设备销售呈现服务化、订阅化特征。企业竞争从单一产品转向平台生态,赢家通吃格局可能在部分领域出现。
三、物联网设备销售市场分析
1. 市场规模与结构
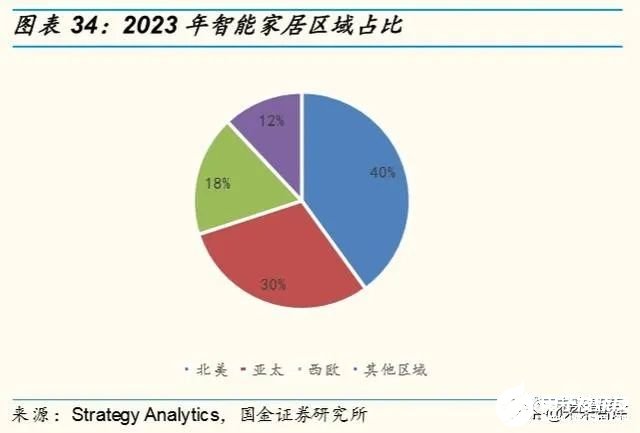
全球物联网设备市场(含模组、终端)规模预计2025年超过5000亿美元。其中,消费级设备(可穿戴、智能家居)占约40%,企业级设备(工业、物流、医疗)增速更快。中国设备销售市场受益于新基建和数字化转型,年复合增长率保持在15%以上。
2. 重点设备品类与机会
- 通信模组:受益于连接数增长,5G模组和Cat.1模组需求旺盛,国产厂商全球份额过半。
- 智能表计(水/电/气):政策驱动的刚性市场,NB-IoT表计渗透率快速提升。
- 工业传感器与边缘网关:工业互联网核心硬件,预测性维护等场景拉动需求。
- 智能安防与视觉设备:AI摄像头、边缘智能盒子持续增长,安防是物联网最大应用市场之一。
- 车载终端(T-Box、OBU):车联网普及带动前装与后装市场同步扩张,V2X设备潜力巨大。
3. 设备销售的渠道与模式演变
传统分销模式仍然重要,但线上平台(如阿里云IoT市场、京东工业品)占比提升。设备即服务(DaaS)模式兴起,客户按使用量或订阅付费,降低一次性采购门槛。厂商需构建“硬件+软件+服务”的复合销售能力。
4. 竞争格局与国产化机遇
物联网设备市场较为分散,但细分领域龙头显现。国产芯片(如蜂窝基带、Wi-Fi MCU)替代加速,带来成本优势和供应链安全。设备厂商应注重行业定制化能力与软硬件一体化交付。
四、掘金亿物互联:策略建议
- 紧盯第一波浪潮的连接红利:布局模组、传感器等标准化产品,以规模效应取胜。
- 卡位第二波浪潮的数据入口:在重点行业(工业、能源、交通、医疗)打造智能终端样品,积累数据资产。
- 面向第三波浪潮提前构建生态:通过开放平台和合作伙伴计划,形成设备、平台、应用的利益共同体。
- 关注设备销售模式创新:从卖硬件转向卖服务,探索DaaS、融资租赁等灵活模式,提升客户粘性。
##
物联网的亿物互联不是一蹴而就,而是在三波浪潮的递进中逐步实现。设备销售作为产业价值的直接体现,既承载着连接的基础,又孕育着数据和生态的未来。对于从业者和投资者而言,识别所处浪潮阶段、精准卡位设备品类,是掘金物联网的关键。
如若转载,请注明出处:http://www.ygii888.com/product/29.html
更新时间:2026-11-01 09:39:46